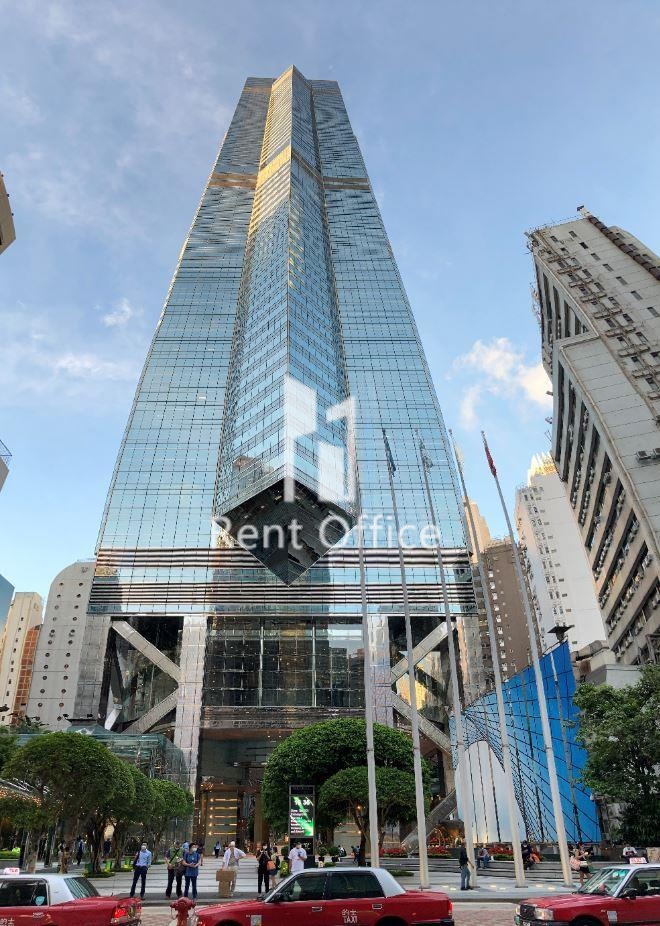
踏入第四季,寫字樓市場的分化並非簡單的「核心區對外圍區」,而是按樓面等級分層。
中環甲級樓面受新股上市、金融活動及家族辦公室設立總部的需求支撐,本行預期第四季租金仍有 5% 或以上升幅。至於中環甲級以外 —— 包括中環本身的乙級樓面、其他各區寫字樓、工廈及商舖 —— 在經歷今年首三季的租金跌幅後,租務承接力依舊疲弱。
以下站內數字為本行網站線上放盤實算,時點為 2026 年 9 月 30 日(第三季結束、第四季開始的交接點)。
中環不是單一市場:同一個區,四個價格層級
中環線上寫字樓放盤共 431 個。若按所屬大廈的等級分開計算,同一個中環內部的呎租差距比很多人預期的闊:
| 等級 | 線上放盤 | 平均呎租(元/平方呎) |
|---|---|---|
| AAA | 48 | 127.1 |
| AA | 68 | 90.2 |
| A | 70 | 55.6 |
| B+ | 5 | 58.3 |
| B | 187 | 44.3 |
| 未評級 | 48 | 約 48 |
中環甲級(AAA/AA/A)樓面的呎租中位數為 80 元,而中環全區的中位數是 52 元。 兩者之間的落差,來自乙級樓面 —— 中環 B 級有 187 個線上放盤,是該區數量最多的一類,平均呎租 44.3 元。
中環甲級:需求由三類客戶推動
支撐中環甲級樓面的需求,目前主要來自三類客戶:
- 準備來港上市的機構 —— 籌辦期需要在核心區設立辦事處
- 家族辦公室 —— 新設及擴充並行,偏好核心區甲級樓面
- 金融及專業服務客戶 —— 原有租戶的擴充需求
三者的共同特點是對地段與大廈規格有明確要求,可替代的樓面選擇有限,議價空間因此比其他區份窄。本行預期,在新股上市及金融活動維持的前提下,中環甲級第四季租金仍有 5% 或以上升幅。
至於其他核心區的在線放盤水平:金鐘 52 元、銅鑼灣 45 元、旺角 38 元、尖沙咀 35 元、灣仔 33.8 元、上環 32.1 元。
本行成交:Pre-IPO 籌辦需求,呎價逾 90 元
蔡小姐(Candice Choi)帶領團隊,近期成功促成一宗國內航空金融業客戶來港的租賃成交 —— 客戶租用花園道 3 號甲級寫字樓樓面,用作籌辦 Pre-IPO,成交租金每平方呎逾 90 元。
中環甲級以外:首三季跌幅後,承接力仍弱
經歷今年首三季的租金跌幅後,其他各區寫字樓、乙級樓面、工廈及商舖的租務承接力依舊疲弱 —— 業主叫價下調,並未換來相應的成交量回升。
東西九龍及新界寫字樓:長沙灣 22.4 元、觀塘 20 元、九龍灣 20 元、荔枝角 19.5 元、荃灣 19 元、葵涌 18.8 元。觀塘及九龍灣供應量依舊非常充裕,是主要的租金下行壓力之一。
工廈:剛入第四季本港呎租中位數以長沙灣 18.6 元、荔枝角 18 元、石門 16 元為最高;觀塘 15.5 元、九龍灣 15.4 元、荃灣 13 元,葵涌及屯門同為最低的 12 元。供應量以葵涌 109 個、荃灣 102 個、觀塘 78 個為最多。
同區寫字樓與工廈的差距相當懸殊:荔枝角兩者只差 1.5 元(19.5 元對 18 元),以工廈替代寫字樓能節省的租金有限;黃竹坑則差 10.7 元(24.6 元對 13.9 元)。差距的大小,決定了「改用工廈樓面」這個選項在不同區份的實際價值。
第四季選址建議
要核心區地址的,宜早鎖定 —— 但要明確是哪一層。 中環甲級議價空間已收窄;若業務本身要求核心區地址(籌辦上市、面向金融客戶),繼續觀望的成本可能高於即時鎖定。不過同一個中環,AAA 與 B 級之間平均相差近三倍,「進駐中環」在預算上可以是完全不同的兩件事。
中環乙級與外圍區份仍有議價空間。 承接力疲弱對租戶是有利條件 —— 新增供應未消化的區份及樓面等級,業主普遍較願意在免租期及租金條件上讓步。中環 乙級寫字樓的供應依然處於高點,空置率維持偏高水平,相信2026第四季隨後會續步追回甲級寫字樓的升幅。
比較整體佔用成本,不只比呎租。 管理費、差餉、地租、裝修及還原費用都要計入。以中環 52 元對荃灣 19 元計,呎租相差約 2.7 倍;但計入整體佔用成本後,實際差距與單看呎租未必一致,須按個案計算。
工廈替代方案要先看同區差距。 上文數字顯示同區寫字樓與工廈的呎租差距由 1.5 元到 10.7 元不等。差距窄的區份,改用工廈樓面所省的租金可能不足以抵銷樓面規格上的取捨。
在線放盤反映的是業主叫價以及市場資訊,並非已完成的成交價,亦不構成時間序列;不宜以在線樓盤中位數的變化推算租金的升跌幅度。本文引用的本行成交為個別案例,不代表區內平均水平。